 返回


近200项,超80亿元!三季度无人驾驶领域中标规模创新高
时间:2026-10-16 来源:
对比前两季度,2026年第三季度中标项目数、金额规模均创新高。这为下半年的产业链上下游注入了强劲增长动能,推动技术供应商加速产能布局与场景渗透;从全年来看,前三季度的中标总额(超550项,超218亿元)已为市场打下坚实基础,第四季度作为传统采购与招标旺季,有望进一步推高全年中标金额与项目规模,行业整体景气度将持续上行。
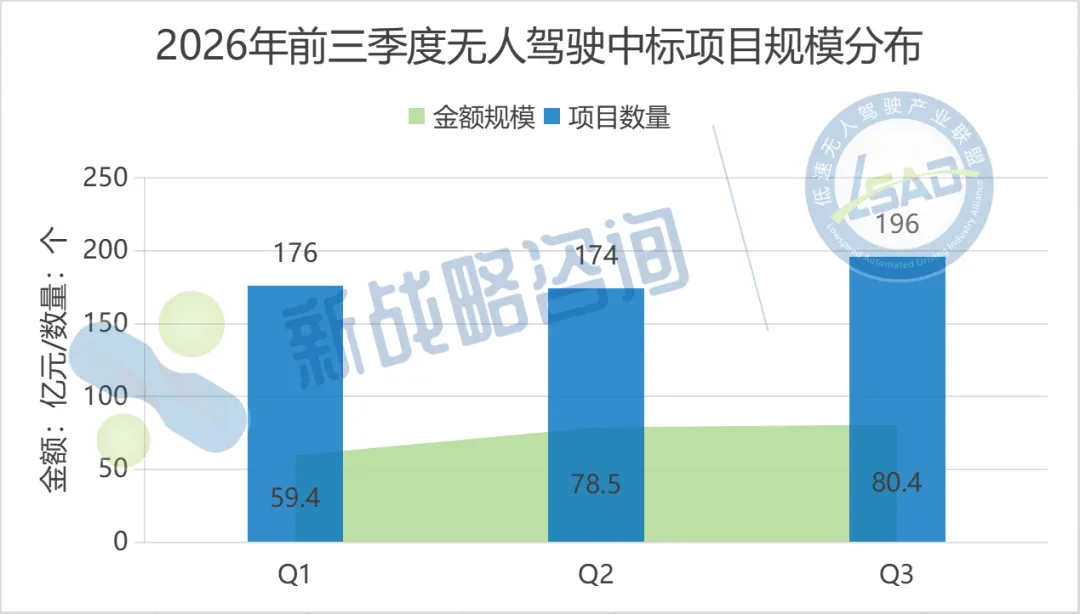
2026年前三季度无人驾驶领域中标项目规模分布
从地域分布来看,第三季度的中标项目分布在全国29个省区(直辖市),其中项目数量10个及以上的有4个省区(直辖市),分别为广东、江苏、浙江和广西,且以广东省统计40个中标项目数为首且增幅最大。
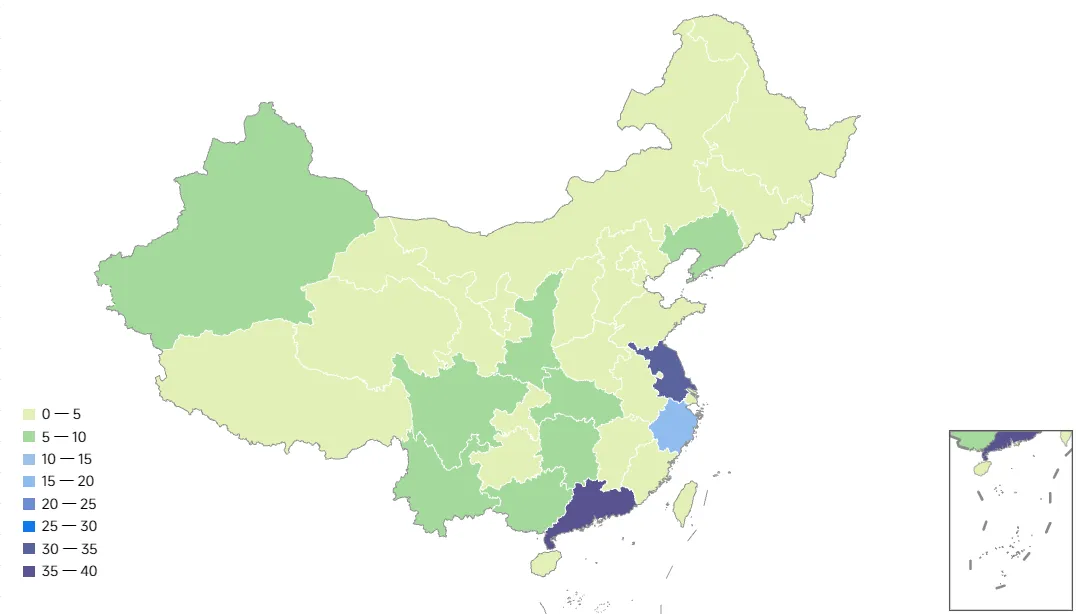
2026年Q3无人驾驶领域中标项目区域分布热力图(按项目数计)
从月度分布来看,7月统计超65个项目,累计金额近25亿元;8月项目数虽小幅回落至61个,但凭借多个高价值大额订单,单月金额跃升至35亿元,成为三季度"含金量"最高的月份;9月项目数反弹至69个,项目数创季度单月新高,但单项目金额偏小,累计金额约20.5亿元,呈"量高值稳"特征。
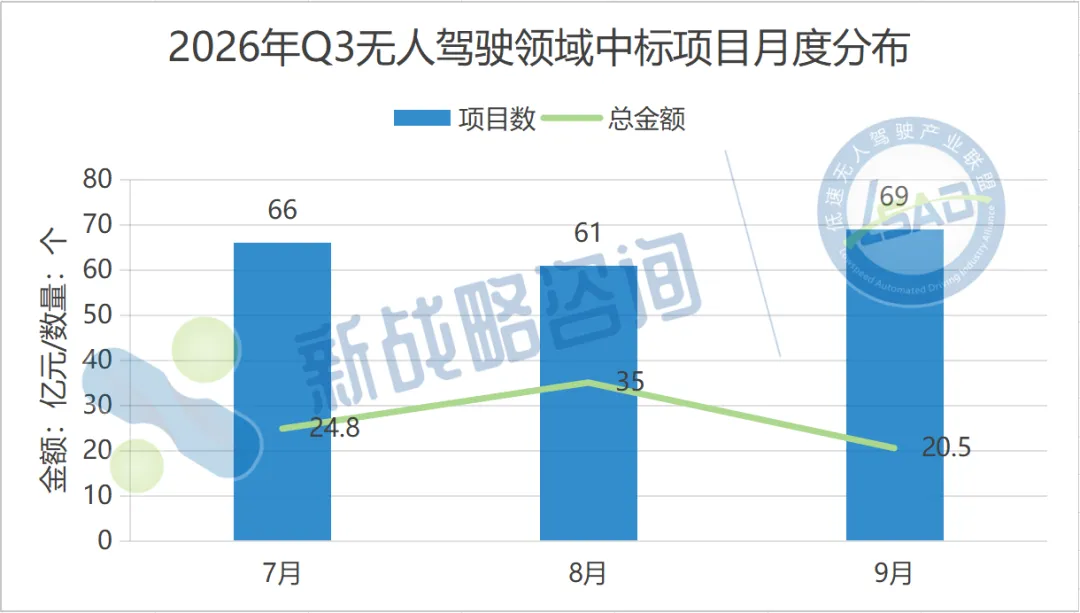
2026年Q3无人驾驶领域中标项目月度分布
从体量分布来看,中小项目是本季度中标市场的基本盘,百万级与十万级项目合计占比高达72%,主要是环卫清洁、教育实训、无人巡检项目。说明市场主力仍是"小而美"的采购,多为零散的车辆补充、区域试点或单点场景应用,准入门槛相对友好,利于中小供应商参与。
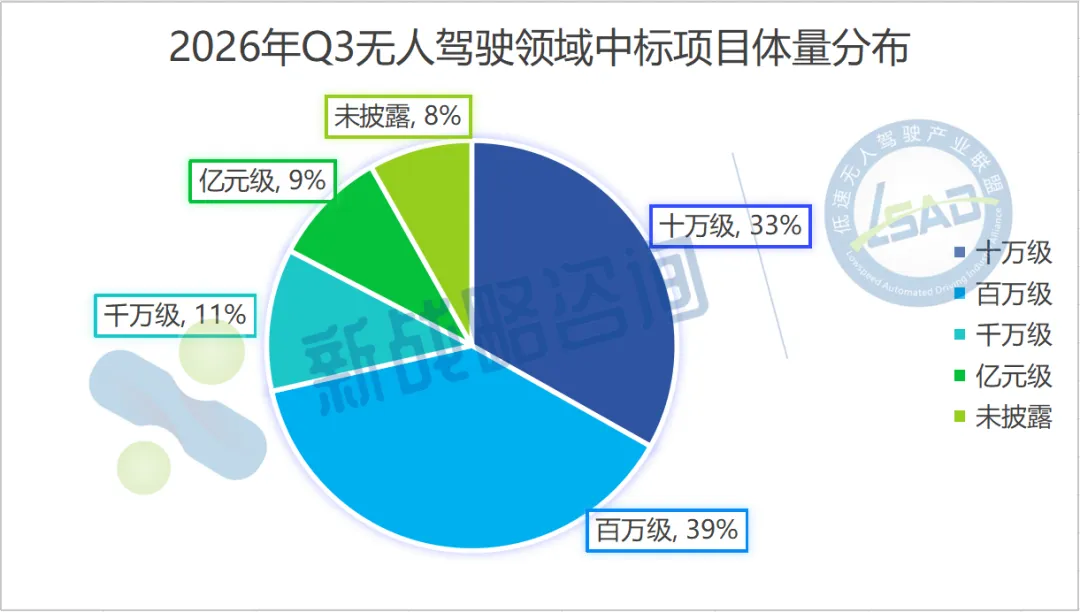
2026年Q3无人驾驶领域中标项目体量分布
千万级与亿元级以上项目合计仅20%,但这两成的大项目撑起了超95%的中标金额。结合三季度单月表现看,8月正是凭借数个高价值大额订单,以仅61个项目拉动35亿元金额,单项目平均金额远超其他月份,印证了"二八效应"在无人驾驶招投标市场的显著存在。
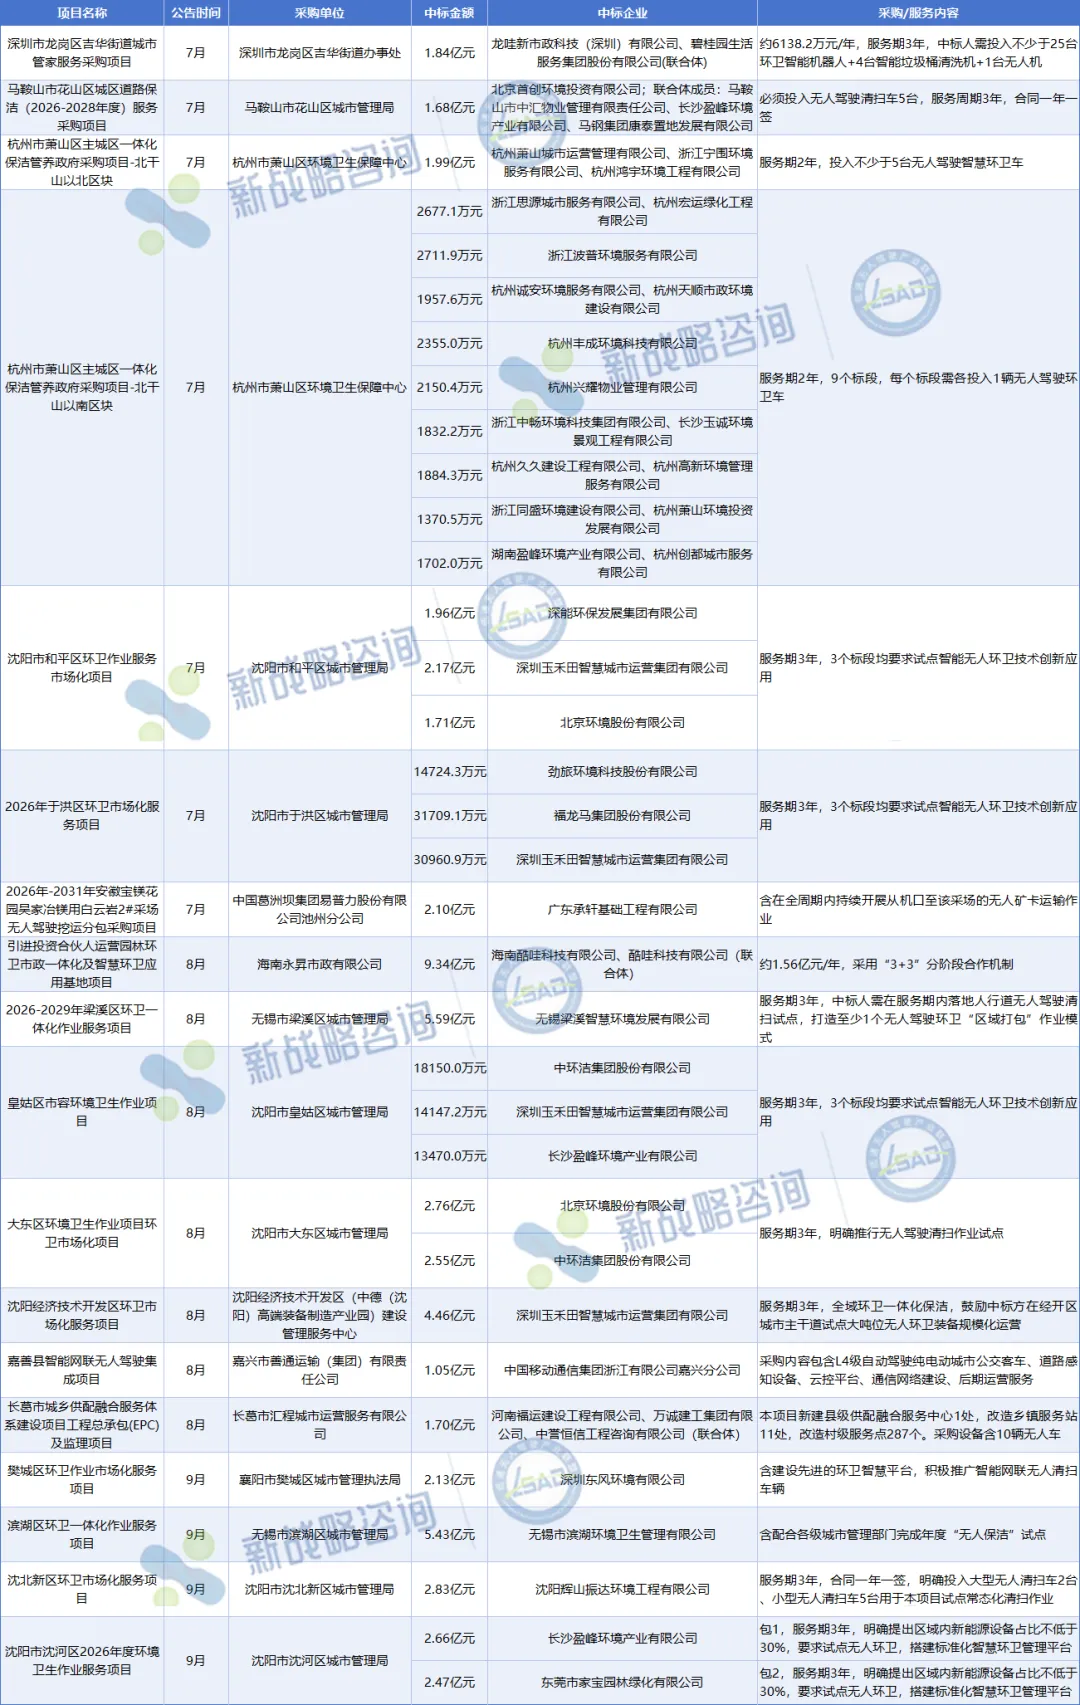
2026Q3无人驾驶领域部分亿元级以上中标项目
其中,亿元级别项目数量近20项,主要集中在无人环卫领域,广泛覆盖华东、东北、华南等区域,服务内容以无人环卫车采购、智能无人环卫技术试点、无人驾驶清扫及智慧管理平台为主,体现出采购运营一体化项目正成为无人环卫亿元级大单的主流形态。
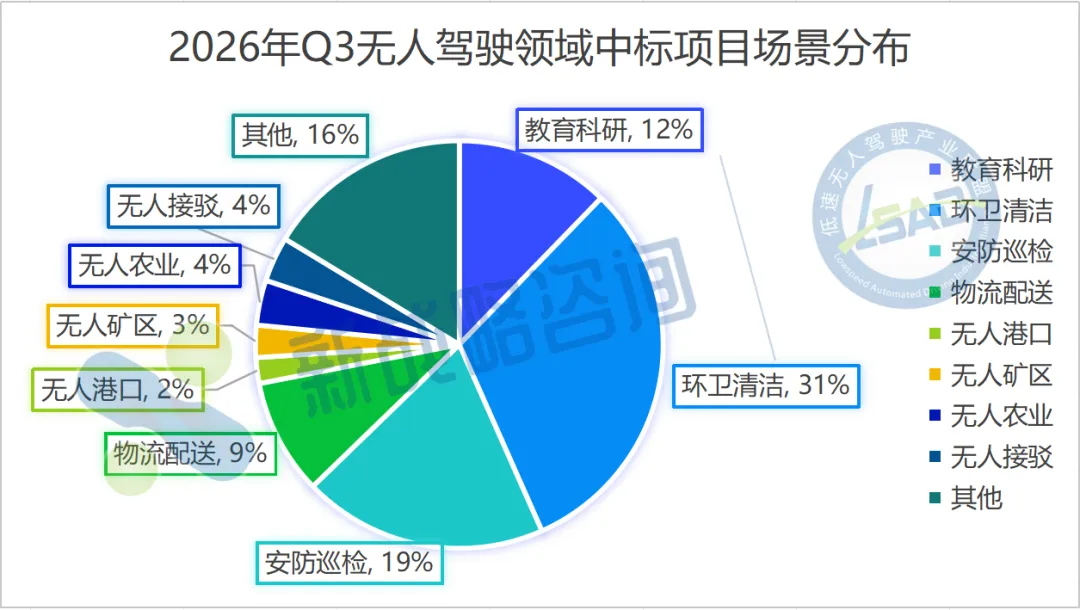
安防巡检以19%占比位列第二,反映出第三季度对无人化巡逻的旺盛需求,市场空间正在快速打开;教育实训、物流配送场景则构成第三梯队,持续稳定释放订单;此外,无人接驳、农业、矿区、港口场景合计占比13%,虽占比不高但均在第三季度迎来显著放量,增长潜力可观。
为进一步推动多元场景的规模化落地与产业链深度对接,2026年11月26—27日,由汕头高新区管委会指导,低速无人驾驶产业联盟、大信富汕(广东)科技发展有限公司、大信智谷(浙江)科技发展有限公司联合主办的"汕头市无人驾驶产业场景对接大会暨2026(第六届)低速无人驾驶行业发展年会"将在广东汕头举行。会议同期还将举办第六届第四无人驾驶行业年会供应链精品展,届时将汇聚产业链企业、场景方与采购方,共同探讨低速无人驾驶商业化新路径。
目前会议及展会均已启动报名,欢迎各位心系行业发展的业内同仁扫描下方海报二维码参会/参展,相约汕头,洞察落地先机,助力产业标准化与规模化发展。
- 七成AGV/AMR高精度对接市场,竟被这家3D视觉企业拿下!
时间:2026-11-10
- 酷哇科技首次亮相进博会|以端侧世界模型驱动城市具身智能多形态落地
时间:2026-11-09
- 有人卷王转正,有人半夜“出逃”,机器人版“令人心动的offer”太上头
时间:2026-11-06
- 闪攀签约超2万台,单项目超5千台!这届CeMAT海柔创新亮出规模化底牌
时间:2026-11-06
- 在河南的这座城市跑通“真无图”后,小竹无人车摆下了更大棋局
时间:2026-11-06
 顶部