
据公开资料,新战略低速无人驾驶产业研究所不完全统计,目前山东、广东、江苏、浙江、四川、陕西等多省下辖的十余座城市已披露相关部署规划与目标,仅明确量化的长短期计划部署规模已超16300台(依据地方政府官方披露统计,企业部署计划未列其中),产业加速迈向大批量商用新阶段。
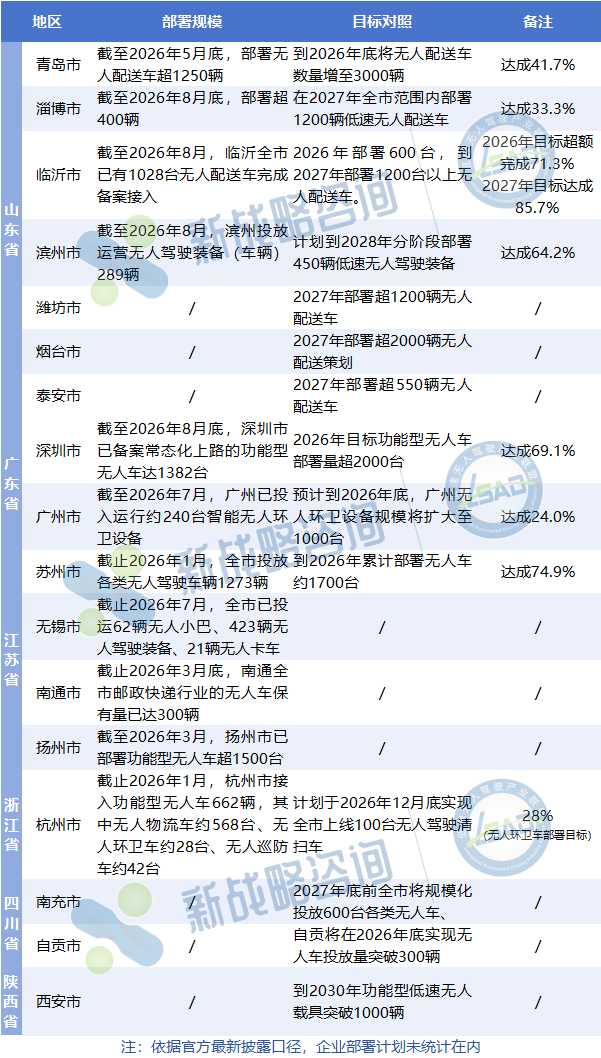
具体看各区域部署计划和落地节奏,山东的目标体量和实际落地规模均较为突出。省级层面明确提出:到2026年底部署运行5000辆低速无人配送车,到2027年全省部署运行1.5万辆以上、末端无人配送渗透率超50%,并以临沂、青岛、济南、淄博、烟台等多地协同推进。
其中,青岛坚持推进车路云一体化与无人配送联动,提出到2026年底将部署超3000台无人配送策车的目标,这也是公开目标部署数量最高的城市;烟台提出到2027年部署含无人配送车在内的低速无人车2000辆以上;临沂依托物流集散基础,从快递末端配送切入,逐步延伸至生鲜、医药、快消品等场景,提出2026年部署600辆、2027年1200辆以上的目标。从实际运行看,山东也是目前公开材料中落地进度与省级统筹力度较突出的样本。
苏州的目标设定和落地路径同样清晰。当地明确到2026年累计部署低速无人配送车不少于1600辆、无人清扫车不少于100辆,并将末端配送与车路云一体化试点绑定,由邮政管理、工信等部门协同推进,属于目标量化、场景分线、执行机制较完整的城市。截至2026年1月,全市已投放无人驾驶车辆超1273辆,目标完成进度近75%。
深圳侧重功能型无人车的多场景并网与平台化监管。全市以夜间路权开放和市级管理平台为抓手,实行"一车一码"备案监管,将物流配送与环卫清扫分场景量化推进,在放量投放的同时同步考核事故率和规范率。截至2026年8月,全市运营备案功能型无人车近1400台,开放线路近3000条,覆盖快递、外卖、巡检、环卫等场景。按既有安排,2026年将进一步向2000台级规模推进。
广州、杭州则将无人环卫作为独立量化的考核场景。如广州提出2025年投用各类无人环卫车300台、2026年达到1000台的目标;杭州明确无人驾驶清扫车按“2025年3月底15台、年底45台、2026年底达100台”分阶段上线。两地并未追求整体规模上的突进,而是把环卫场景拆成可验收的年度节点。
值得留意的是,无锡、扬州、南通虽未提出具体部署目标,但已取得取得了显著成效,特别是扬州,截至2026年3月,已部署低速无人车超1500台。而自贡、南充等城市的计划部署体量相对较小,但已把无人配送、冷链同城配送、功能型低速无人车写入地方规划,作为下沉市场和垂直场景的补充验证。
新战略观察:
总体看来,各地部署计划和落地成果呈现出以下几个特征:
一是场景主次明确,山东各地均以无人配送作为规模化首要抓手,广州、杭州则单独量化无人环卫部署目标,避免场景摊薄;二是目标分阶段考核,普遍细化到到年度、车型和应用场景,而非仅笼统规划远期部署总数;三是省级统筹与城市落实协同,单车投放与路权平台同步推进,山东以省级方案带多城落地,深圳、苏州等以管理平台、车路云设施和备案机制承接规模投放;四是从示范运行转向常态化运营,应用终端关注点由技术可行逐步转到路权开放、安全监管和单机商业模型是否跑得通。
展望未来,各地提出可量化的无人车部署目标,不仅为无人车规模化落地增强了确定性,向产业链上下游释放出清晰的需求信号,还将有力调动起政策配套、资本投入、路权开放、技术研发等各生产要素的集中涌入,加速推动低速无人车从技术验证期迈入产业化放量期。