
没有发布会,没有致歉信,只有鲜红冰冷数字:新增 1 名职工债权人,欠薪及经济补偿 34.68 万元、欠付公积金 7.06 万元。叠加上海浦东法院 5 月 7 日受理破产清算以来前四批已确认的部分——102 名职工、累计职工债权约 2305.9 万元,其中绝大多数是被拖欠的工资和经济补偿金。
这家曾顶着AI 独角兽深兰科技系的光环、产品销往海外十余国的机器人公司,最终进入司法清算程序。深兰股份层面则面临债权人破产清算申请,同时公开表示裁撤传统自动驾驶、传统机器人等长期亏损业务,将资源转向大模型与智能体方向。
同样的困境,深兰机器人不是第一个。
7年,从技术狂欢到钝刀割肉
把镜头拉远,2019年到2026年,自动驾驶产业链正经历一场延宕七年的“钝刀子割肉”式出清:自动驾驶卡车、Robotaxi、激光雷达、ADAS 方案商、无人配送车……一个个明星企业、百亿独角兽从活跃到沉寂。
根据公开信息,新战略低速无人驾驶产业研究所不完全统计,2019年以来,超40家自动驾驶产业链企业/部门/项目因各类原因陆续退出市场。
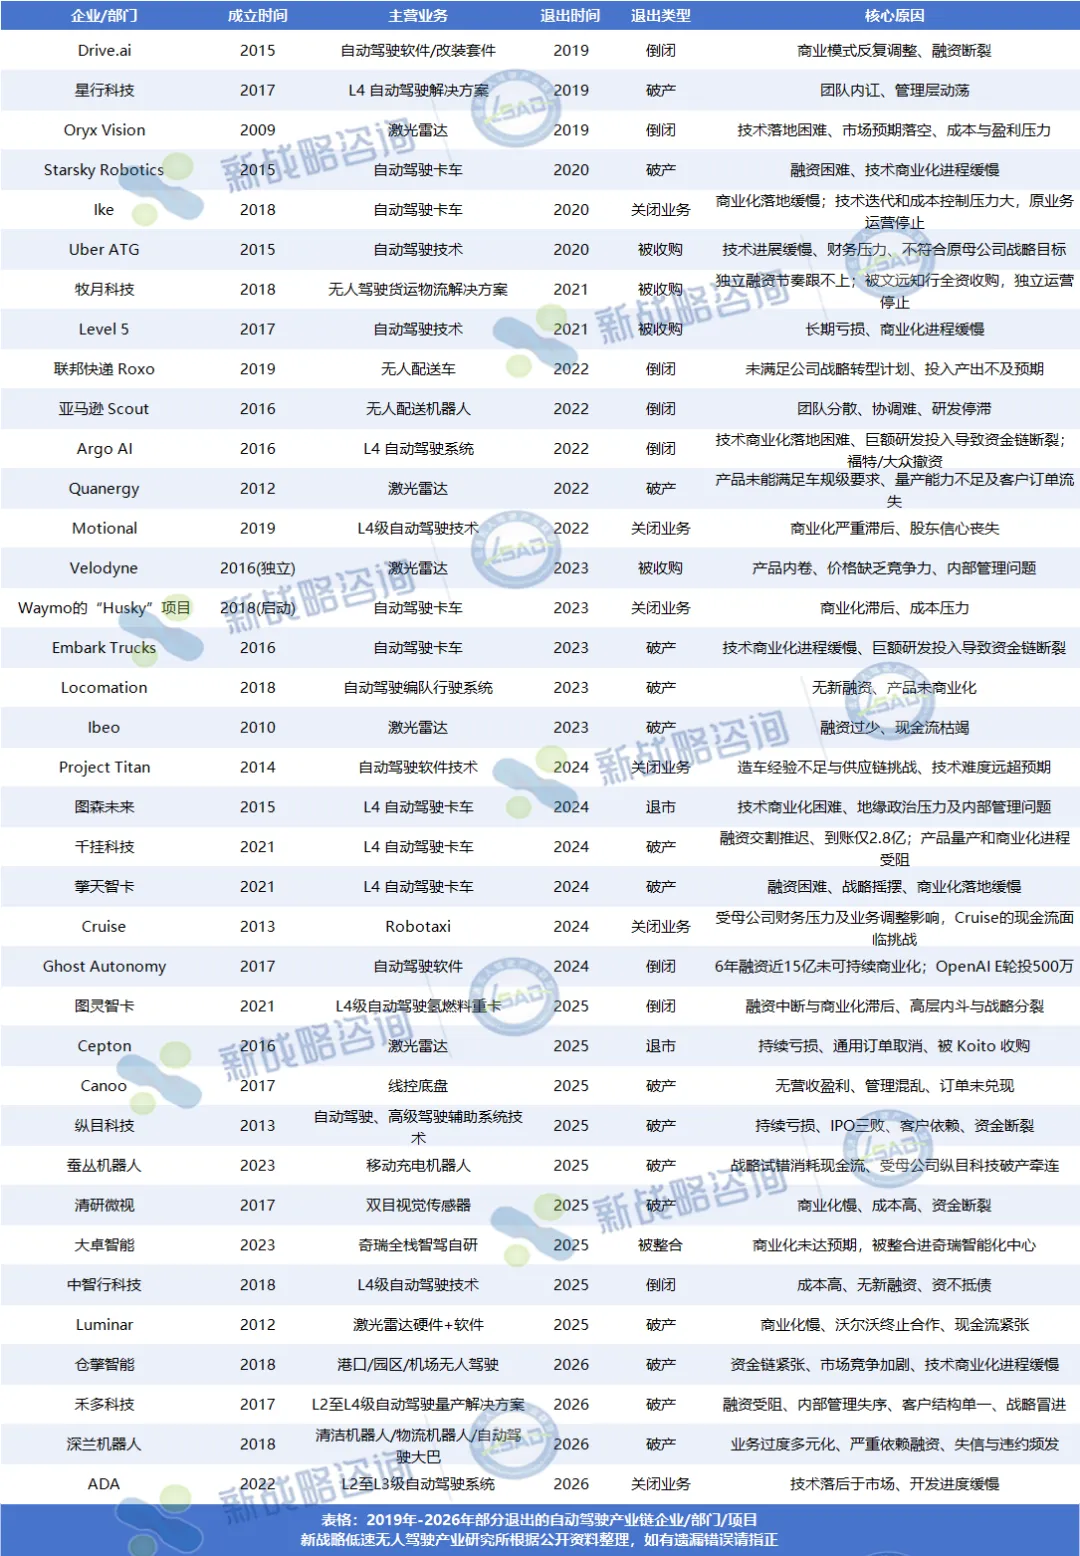
最早倒下的,是被资本催熟、却从未回答过商业问题的早期玩家。2019 年,曾创下行业 A 轮融资纪录的RoadStar因创始团队内讧进入清盘;同一年,吴恩达参与的Drive.ai永久关停。2020年,全球第一家去除卡车安全员的Starsky Robotics,也因为融不到下一轮,直接资金链断裂破产。
这一阶段,行业或许还能自我安慰:再等等,技术就成熟了。
但等待是有利息的。
2021到2022年,资本态度开始转变。Argo AI解散,苹果关闭自动驾驶业务,资本不再愿意为漫长遥远的愿景无限续费。
紧接着,2023年到2025年,行业迎来真正的集中出清:禾多科技停止核心运营、纵目科技进入司法重整、中智行因一笔劳动仲裁款暴露资不抵债被裁定破产清算、大卓智能解散并入奇瑞……
步入2026年,退出事件不再只是创业公司的“猝死”,而是蔓延成集团级的战略止损:深兰机器人上海、常州先后进入破产清算,深兰股份本体被申请破产清算、同步裁撤传统自动驾驶与机器人亏损业务,把资源压向大模型与智能体。
资本的耐心耗尽,比技术成熟来得早。
三种退出姿态和同一致死因
而我们通过解剖41家企业被迫出局的核心因素发现,无论是破产清算还是倒闭关停业务,亦或者是被收购,都集中在以下这些方面。
首先是,没有形成自我造血能力;重研发、轻回款,长期靠融资续命,一旦资本收紧,账上现金撑不过运营周期,资金链自然断裂。
其次是,技术商业化进程慢;实验室跑通和规模化交付之间隔着巨大的工程鸿沟,技术迭代追不上市场需求节奏。
再者是,战略资源和市场实际错配;这些企业要么把战线铺设太长太宽,要单押某一方向踩错节奏,把有限弹药打在短期看不到回报的靶子上。
最后是,组织管理及战略错误;在现金流吃紧的阶段没有及时收缩聚焦,决策层摇摆、内耗放大,耗干本不宽裕的现金流。
总体来看,这些企业的被迫退场都可以归因为:商业落地赶不上技术叙事,战略野心强于组织管理,造血能力弱于融资估值。
技术并非原罪,而是错把“未来会实现”当成“现在就能变现”
退潮之后,岸线才显露出来
把40+企业的“出局”放回七年周期里看,它不是行业走衰的信号,而是挤掉资本催熟的泡沫,筛掉只会答技术题而不会算经济账的玩家。
因此,与其把这轮退出潮看做是赛道降温,不如定义为“去杠杆式的成熟”,用一批企业的退场换来了行业共识的纠偏。
面对同样的困境,深兰科技也不会是最后一个。
未来,商业叙事将取代技术叙事成为行业主线。谁能把技术变成可交付的产品、把愿景落进可验证的闭环,谁才有资格谈下一个十年。