
据新战略低速无人驾驶产业研究所不完全统计,2026年10月,国内外自动驾驶领域共发生6起重要融资,披露总金额超153亿元人民币(汇率按1美元≈6.88元估算)。涵盖无人配送、无人矿卡、线控底盘等领域。
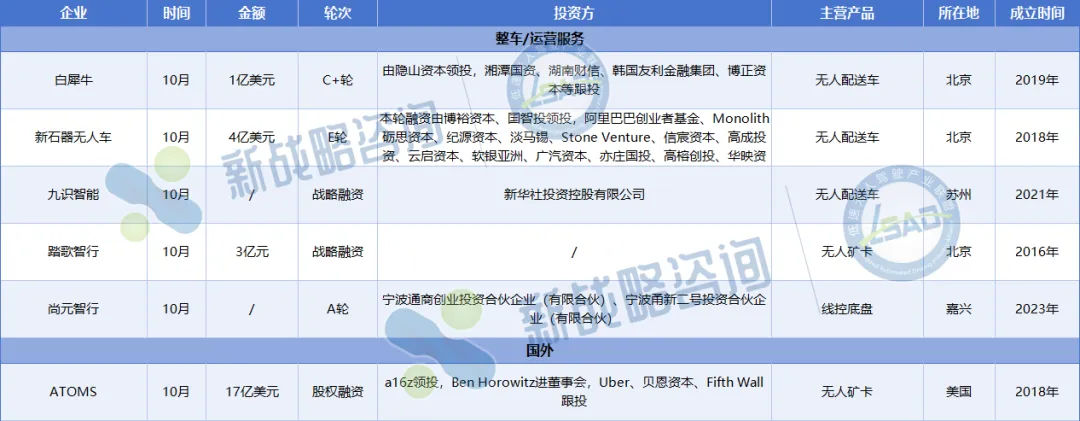
国内融资事件5起,累计披露金额超37亿元;国外融资1起,金额超115.6亿元。
从融资规模看,国外1起大额股权融资拉高总盘,国内单笔均值相较不高,新石器E轮近4亿美元领跑,白犀牛C+轮融资紧随其后,整体呈现“头部吸金、腰部补充”的特征。
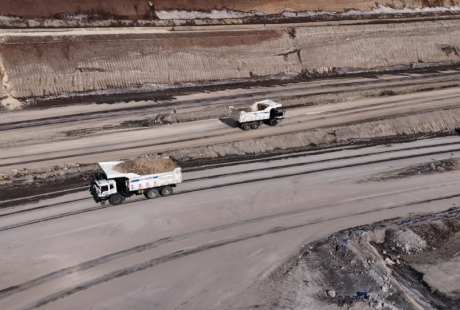
从投资领域来看,无人配送是最大基本盘,新石器、九识、白犀牛均在本月斩获融资,验证运力服务商业模式;矿区无人驾驶企业踏歌智行,国外物理AI企业ATOMS迎来亿元级融资,加码矿山封闭场景;线控底盘企业尚元智行作为上游刚需环节补位。资本持续加速“场景运营+底层硬件”双向布局。
从投资方来看, 产业资本与国家级基金入场是本月突出信号:新石器获博裕、国家人工智能产业投资基金联合领投,阿里、淡马锡等跟投;白犀牛引入隐山资本、地方国资;九识获新华投控战略加持。财务投资之外,国资与产业资本的结合正成为自动驾驶行业融资的主流配置。
整体看来,10月自动驾驶投融资在9月冲高后迎来结构性下调,但“单笔含金量”反而提升,融资更多回归产业基本面——资金更集中地流向已跑通商业模型的无人配送、矿山封闭场景与线控底盘/智驾芯片等硬科技环节。
换言之,总量回调不等于热度退潮,而是资本从“广撒网式概念押注”转向精挑细选。未来随着规模化应用推进,资本布局仍将继续向头部集中、向供应链要确定性、向能自我造血的企业输血。